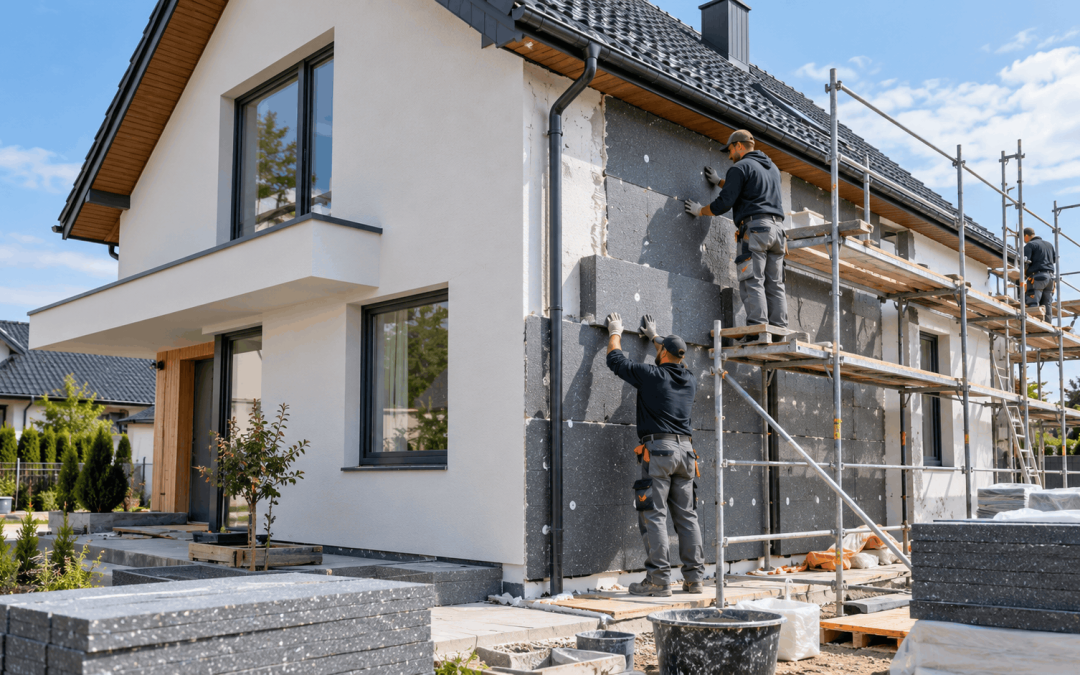
Rosnące koszty ogrzewania, coraz wyższe wymagania dotyczące efektywności energetycznej budynków oraz rozwój technologii grzewczych sprawiają, że termomodernizacja starszych domów jednorodzinnych staje się istotnym elementem ograniczania wydatków gospodarstw domowych. Docieplenie ścian, wymiana stolarki okiennej, modernizacja ogrzewania czy montaż instalacji fotowoltaicznej mogą znacząco poprawić charakterystykę energetyczną budynku. Prace te wymagają jednak odpowiedniego budżetu.
Jednym z mechanizmów pozwalających ograniczyć rzeczywisty koszt inwestycji pozostaje ulga termomodernizacyjna 2026. Właściciele domów jednorodzinnych mogą odliczyć określone wydatki od dochodu lub przychodu, zmniejszając w ten sposób należny podatek.
W 2026 roku maksymalny limit odliczenia nadal wynosi 53 000 zł na podatnika, jednak nie wszystkie urządzenia i materiały wykorzystywane podczas modernizacji kwalifikują się do preferencji. Szczególnego znaczenia nabrały zmiany w katalogu wydatków obowiązujące od 1 stycznia 2025 roku, obejmujące między innymi magazyny energii, magazyny ciepła i systemy zarządzania energią.
Warto zatem sprawdzić, kto może skorzystać z ulgi, jakie wydatki można odliczyć, jak dokumentować inwestycję i których błędów należy unikać.
1. Ulga termomodernizacyjna 2026 – kto może skorzystać?
Ulga termomodernizacyjna jest preferencją podatkową przewidzianą w art. 26h ustawy o podatku dochodowym od osób fizycznych. Jej celem jest wspieranie przedsięwzięć prowadzących do ograniczenia zapotrzebowania budynków na energię oraz zwiększenia wykorzystania odnawialnych źródeł energii.
W przeciwieństwie do dotacji wypłacanych w ramach programów wsparcia ulga nie polega na przekazaniu inwestorowi określonej kwoty pieniędzy. Jej działanie polega na pomniejszeniu dochodu lub przychodu stanowiącego podstawę rozliczenia podatkowego.
Z ulgi mogą korzystać podatnicy rozliczający się według skali podatkowej, podatku liniowego oraz ryczałtu od przychodów ewidencjonowanych. Podstawowym warunkiem jest posiadanie prawa własności lub współwłasności istniejącego budynku mieszkalnego jednorodzinnego, w którym realizowane jest przedsięwzięcie termomodernizacyjne.
Jakie budynki kwalifikują się do ulgi?
Preferencja obejmuje budynki spełniające ustawową definicję budynku mieszkalnego jednorodzinnego. Mogą to być:
- Wolnostojące domy jednorodzinne.
- Domy w zabudowie bliźniaczej.
- Domy szeregowe.
- Budynki jednorodzinne, w których wydzielono nie więcej niż dwa lokale mieszkalne.
- Budynki jednorodzinne zawierające jeden lokal mieszkalny i lokal użytkowy, jeżeli spełnione są ustawowe ograniczenia dotyczące jego powierzchni.
Nie jest natomiast wystarczające samo poniesienie wydatków na ogrzewanie lub izolację mieszkania. Właściciel lokalu znajdującego się w typowym bloku wielorodzinnym nie może skorzystać z tej ulgi na zasadach przewidzianych dla właściciela domu jednorodzinnego.
Czy ulga obejmuje dom w budowie?
Istotnym ograniczeniem jest wymóg realizowania przedsięwzięcia w istniejącym budynku.
Jeżeli inwestor dopiero wznosi dom jednorodzinny i na etapie pierwszego wyposażenia montuje pompę ciepła, instalację fotowoltaiczną lub energooszczędne okna, wydatki związane z samą budową nie stanowią przedsięwzięcia termomodernizacyjnego.
Ulga nie jest bowiem instrumentem finansowania budownictwa energooszczędnego od podstaw.
Inaczej wygląda sytuacja, gdy właściciel modernizuje już istniejący budynek, na przykład dom wybudowany w latach 80. lub 90. Wymiana przestarzałego źródła ciepła, docieplenie dachu czy modernizacja instalacji może stanowić przedsięwzięcie kwalifikowane do odliczenia.
W przypadku rozbudowy, przebudowy lub inwestycji prowadzonej bezpośrednio po zakończeniu budowy konieczna jest szczególnie dokładna analiza stanu faktycznego. Samo formalne zakończenie robót nie oznacza, że wszystkie późniejsze zakupy automatycznie będą stanowiły termomodernizację.
Limit 53 000 zł – najważniejsza zasada
Maksymalna kwota odliczenia wynosi 53 000 zł na jednego podatnika. Limit obejmuje łącznie wszystkie przedsięwzięcia termomodernizacyjne realizowane w budynkach należących do tej osoby.
Nie jest to zatem osobny limit na każdy dom, każdy rok czy każdą instalację.
Jeżeli podatnik wcześniej odliczył 30 000 zł wydatków związanych z ociepleniem domu, do wykorzystania pozostaje mu 23 000 zł limitu.
W przypadku małżonków będących współwłaścicielami nieruchomości każdy z nich ma własny limit. Łączna potencjalna kwota odliczenia może zatem wynieść 106 000 zł, pod warunkiem poniesienia odpowiednio wysokich wydatków kwalifikowanych.
Należy jednak pamiętać, że 53 000 zł oznacza maksymalną wartość wydatków podlegających odliczeniu, a nie kwotę zwrotu podatku.
Czy ulga wymaga audytu energetycznego?
Ustawa o podatku dochodowym od osób fizycznych nie ustanawia ogólnego obowiązku wykonania audytu energetycznego jako warunku każdego odliczenia termomodernizacyjnego.
Audyt bywa jednak bardzo przydatnym narzędziem planowania inwestycji, ponieważ pozwala określić zapotrzebowanie budynku na energię, zidentyfikować największe straty ciepła i dobrać odpowiednią kolejność prac.
Co istotne, sporządzenie audytu energetycznego znajduje się w wykazie kwalifikowanych usług.
W przypadku przedsięwzięć obejmujących kilka etapów, takich jak wymiana stolarki, ocieplenie dachu i montaż pompy ciepła, audyt może również pomóc w uniknięciu przewymiarowania urządzeń grzewczych.
Z ekonomicznego punktu widzenia prawidłowa diagnoza techniczna jest często bardziej wartościowa niż przypadkowe zwiększanie grubości izolacji lub kupowanie urządzenia o najwyższej dostępnej mocy.
2. Materiały i urządzenia – co można odliczyć?
Katalog materiałów, urządzeń i usług objętych ulgą termomodernizacyjną został określony w rozporządzeniu właściwego ministra. W 2026 roku obowiązują zasady uwzględniające zmiany wprowadzone od początku 2025 roku.
Wydatki muszą pozostawać w związku z przedsięwzięciem termomodernizacyjnym oraz odpowiadać pozycjom wymienionym w obowiązującym wykazie.
Nie oznacza to, że każdy produkt posiadający oznaczenie „energooszczędny” automatycznie kwalifikuje się do odliczenia.
Ocieplenie ścian, dachów i fundamentów
Jedną z podstawowych kategorii wydatków są materiały wykorzystywane do docieplenia przegród budowlanych.
Mogą to być między innymi:
- Styropian EPS i XPS wykorzystywany w odpowiednich systemach izolacyjnych.
- Wełna mineralna przeznaczona do izolacji ścian, dachów i stropów.
- Płyty izolacyjne PIR, jeżeli stanowią element kwalifikowanego przedsięwzięcia.
- Materiały służące do wykonania i prawidłowego funkcjonowania systemu docieplenia.
- Materiały do zabezpieczenia przegród i fundamentów przed zawilgoceniem.
- Usługi wykonania kwalifikowanych prac izolacyjnych.
Właściwy dobór materiału powinien wynikać z rodzaju przegrody, jej konstrukcji, warunków wilgotnościowych i założonego współczynnika przenikania ciepła U.
Przykładowo do ocieplenia elewacji domu murowanego często stosuje się styropian grafitowy o współczynniku przewodzenia ciepła λ wynoszącym około 0,031–0,033 W/(m·K). W przypadku izolacji poddasza popularna jest wełna mineralna, która oprócz właściwości termicznych zapewnia również korzystne parametry akustyczne i określoną reakcję na ogień.
Nie należy jednak zakładać, że materiał o najniższym współczynniku lambda zawsze będzie najlepszym wyborem. Znaczenie ma całkowita grubość przegrody, możliwość powstawania mostków termicznych oraz jakość wykonania.
W budynkach starszych szczególnie ważna jest również ocena zawilgocenia przegród. Docieplenie ściany bez usunięcia przyczyn podciągania kapilarnego lub przecieków może prowadzić do degradacji materiałów i pogorszenia warunków użytkowania.
Okna, drzwi i stolarka zewnętrzna
Odliczeniu mogą podlegać również kwalifikowane wydatki na stolarkę okienną i drzwiową, w tym:
- Okna elewacyjne.
- Okna połaciowe.
- Drzwi balkonowe.
- Drzwi zewnętrzne.
- Określone bramy garażowe.
- Elementy systemów montażowych.
Wymiana starych okien jest jednym z popularniejszych etapów termomodernizacji, jednak powinna być poprzedzona oceną rzeczywistych strat ciepła.
Przy zakupie nowych okien warto analizować współczynnik Uw dla całego okna, a nie wyłącznie parametr Ug dotyczący pakietu szybowego.
Współczynnik Uw na poziomie 0,9 W/(m²·K) lub niższym może być korzystny energetycznie, jednak osiągnięcie dobrego efektu wymaga również prawidłowego montażu.
W starszych budynkach szczególnie istotne są uszczelnienie połączenia okna ze ścianą, odpowiednie podparcie stolarki i eliminacja mostków termicznych przy ościeżach.
Przy modernizacji należy też uwzględnić wentylację. Wymiana bardzo nieszczelnych okien na szczelne konstrukcje bez zapewnienia prawidłowej wymiany powietrza może zwiększyć ryzyko kondensacji pary wodnej i rozwoju pleśni.
Pompy ciepła i urządzenia grzewcze
W obowiązującym wykazie znajdują się pompy ciepła wraz z infrastrukturą niezbędną do ich działania, pod warunkiem wykorzystywania ich do ogrzewania pomieszczeń lub przygotowania ciepłej wody użytkowej.
W przypadku urządzeń typu powietrze–woda należy analizować nie tylko cenę zakupu, ale także:
- Moc grzewczą przy określonych temperaturach zewnętrznych.
- Sezonowy współczynnik efektywności SCOP.
- Zakres temperatur zasilania instalacji.
- Poziom mocy akustycznej jednostki zewnętrznej.
- Warunki pracy przy niskich temperaturach.
- Dostępność serwisu i części zamiennych.
Pompa ciepła dobrana bez uwzględnienia strat ciepła budynku może pracować nieefektywnie. Urządzenie przewymiarowane będzie częściej taktować, natomiast zbyt mała moc może zwiększać wykorzystanie grzałek elektrycznych.
Dlatego przed wymianą źródła ciepła warto wykonać obliczenia projektowego obciążenia cieplnego budynku, a w przypadku planowanego docieplenia uwzględnić jego docelowe parametry.
Wentylacja i rekuperacja
Katalog wydatków uwzględnia również materiały i usługi związane z wykonaniem systemu wentylacji mechanicznej wraz z odzyskiem ciepła.
Rekuperacja umożliwia odzyskiwanie części energii z powietrza wywiewanego i ogranicza straty wentylacyjne.
W budynku po termomodernizacji może być szczególnie korzystna, ponieważ poprawa szczelności przegród i stolarki zmienia warunki wymiany powietrza.
Nie oznacza to jednak, że każde urządzenie wentylacyjne stanowi wydatek kwalifikowany. Należy sprawdzić charakter instalacji oraz jej zgodność z katalogiem.
W analizie ekonomicznej trzeba również uwzględnić późniejsze wydatki związane z energią elektryczną, filtrami, serwisem i regulacją instalacji.
Fotowoltaika i kolektory słoneczne
Odliczeniu mogą podlegać ogniwa fotowoltaiczne oraz kolektory słoneczne wraz z infrastrukturą niezbędną do ich funkcjonowania.
W przypadku fotowoltaiki znaczenie ma właściwe dobranie mocy instalacji do zapotrzebowania energetycznego domu oraz sposobu rozliczania energii.
Duża instalacja PV nie zawsze zapewnia najkrótszy czas zwrotu. W systemie net-billingu szczególnie ważny jest udział autokonsumpcji, ponieważ energia zużywana bezpośrednio w budynku pozwala ograniczyć zakup energii z sieci.
Kolektory słoneczne mogą natomiast stanowić alternatywę w budynkach, w których podstawowym celem inwestycji jest przygotowanie ciepłej wody użytkowej.
Wybór pomiędzy kolektorami a fotowoltaiką współpracującą z pompą ciepła powinien wynikać z analizy konkretnego budynku, istniejących instalacji i zapotrzebowania na energię.
3. Zmiany w uldze 2026: magazyny energii i ograniczenia
Wśród najważniejszych zmian wpływających na rozliczenia w 2026 roku znajdują się nowe możliwości odliczania magazynów energii i ciepła oraz wyłączenie określonych urządzeń wykorzystujących paliwa kopalne.
Zmiany te obowiązują od 1 stycznia 2025 roku, dlatego nie należy traktować ich jako nowej preferencji wprowadzonej dopiero w 2026 roku.
Magazyny energii elektrycznej
Magazyny energii elektrycznej wraz z niezbędną infrastrukturą zostały jednoznacznie ujęte w wykazie wydatków kwalifikowanych.
To ważne dla właścicieli instalacji fotowoltaicznych, którzy chcą zwiększyć wykorzystanie energii produkowanej na potrzeby własne.
Przykładowo dom jednorodzinny posiada instalację PV o mocy 7 kWp i roczne zużycie energii na poziomie 5500 kWh.
W godzinach południowych instalacja często produkuje więcej energii, niż wynosi bieżące zużycie gospodarstwa domowego. Nadwyżka trafia do sieci, natomiast wieczorem właściciel musi kupować energię.
Magazyn energii może przechować część tej nadwyżki i oddać ją w godzinach zwiększonego zapotrzebowania.
W takich warunkach można rozważyć magazyn o pojemności użytkowej około 5–10 kWh, ale jego rzeczywisty dobór powinien wynikać z analizy godzinowego profilu zużycia i produkcji.
Przy zakupie warto uwzględnić:
- Pojemność nominalną i użytkową.
- Moc ładowania i rozładowania.
- Sprawność pełnego cyklu magazynowania.
- Technologię akumulatora, np. LFP.
- Warunki gwarancji i deklarowaną trwałość.
- Kompatybilność z falownikiem.
- Możliwość zapewnienia zasilania awaryjnego.
Możliwość zastosowania ulgi nie przesądza o opłacalności inwestycji. Magazyn przewymiarowany w stosunku do rzeczywistych potrzeb może mieć niski stopień wykorzystania i długi okres zwrotu.
Magazyny ciepła
Nowy katalog uwzględnia również magazyny ciepła wraz z infrastrukturą niezbędną do ich działania.
W praktyce mogą one współpracować z pompą ciepła, instalacją solarną lub innym kwalifikowanym systemem energetycznym.
Ich zadaniem jest gromadzenie energii cieplnej w okresach, gdy jej wytwarzanie jest tańsze albo bardziej efektywne.
Przykładem jest odpowiednio dobrany zasobnik ciepłej wody użytkowej lub układ magazynowania ciepła służący do przesuwania pracy źródła ogrzewania.
Nie każdy zbiornik kupowany podczas remontu jest jednak automatycznie kwalifikowany jako magazyn ciepła. Istotny jest jego charakter, funkcja i powiązanie z przedsięwzięciem termomodernizacyjnym.
Systemy zarządzania energią
Katalog obejmuje również systemy zarządzania energią, określane skrótem EMS.
System taki umożliwia koordynację pracy instalacji fotowoltaicznej, magazynu energii i odbiorników elektrycznych.
W zależności od zastosowanego rozwiązania może sterować:
- Ładowaniem magazynu energii.
- Pracą pompy ciepła.
- Przygotowaniem ciepłej wody użytkowej.
- Wykorzystaniem nadwyżek produkcji PV.
- Poborem energii w tańszych okresach.
- Monitorowaniem parametrów energetycznych instalacji.
Nie należy jednak utożsamiać EMS z dowolnym systemem inteligentnego domu. Zwykłe gniazdka Wi-Fi, sterowanie oświetleniem czy urządzenia zwiększające komfort nie muszą spełniać warunków odliczenia.
Kotły gazowe i olejowe – czego już nie odliczymy?
Od 1 stycznia 2025 roku z katalogu wydatków usunięto między innymi kotły gazowe kondensacyjne i kotły olejowe oraz związane z nimi elementy i usługi wskazane we wcześniejszym wykazie.
Oznacza to, że właściciel domu kupujący w 2026 roku nowy samodzielny kocioł gazowy nie może rozliczyć tego zakupu na wcześniejszych zasadach ulgi termomodernizacyjnej.
Warto jednak odróżnić brak ulgi podatkowej od zakazu korzystania z urządzenia.
Przepisy dotyczące ulgi nie oznaczają obowiązku demontażu sprawnego kotła gazowego. Ograniczają natomiast publiczne wspieranie wskazanych inwestycji.
W przypadku przedsięwzięć wykorzystujących układy hybrydowe sytuację należy oceniać na podstawie szczegółowego zakresu wydatków, ponieważ nie każdy element systemu jest traktowany w identyczny sposób.
Nie należy również zakładać, że wszystkie koszty towarzyszące modernizacji instalacji grzewczej tracą automatycznie możliwość odliczenia. Niektóre elementy mogą być wymienione w katalogu niezależnie od urządzenia, z którym współpracują.
Klimatyzator z funkcją grzania – czy można odliczyć?
To jeden z bardziej problematycznych tematów interpretacyjnych.
Nie można przyjąć zasady, że każdy klimatyzator z funkcją ogrzewania kwalifikuje się do ulgi tylko dlatego, że technicznie wykorzystuje obieg pompy ciepła.
W praktyce podatkowej znaczenie ma rzeczywisty charakter urządzenia, jego przeznaczenie oraz sposób wykorzystania w instalacji grzewczej budynku.
Organy podatkowe wskazywały przypadki, w których typowe klimatyzatory z funkcją grzania nie spełniały warunków odliczenia.
Dlatego przed zakupem takiego urządzenia warto sprawdzić aktualną interpretację dotyczącą konkretnego rozwiązania, a w sytuacji niejednoznacznej rozważyć wystąpienie o interpretację indywidualną.
4. Ulga termomodernizacyjna 2026 – ile można zyskać?
Rzeczywista korzyść finansowa wynikająca z ulgi zależy od wartości kwalifikowanych wydatków oraz sposobu opodatkowania podatnika.
Najważniejsze jest rozróżnienie pomiędzy kwotą odliczenia a oszczędnością podatkową.
Jeżeli właściciel domu poniesie kwalifikowane wydatki w wysokości 30 000 zł, nie oznacza to otrzymania 30 000 zł zwrotu z urzędu skarbowego.
Kwota ta pomniejsza podstawę opodatkowania, a faktyczny efekt zależy od stosowanej stawki podatkowej i sytuacji podatnika.
Przykładowe korzyści podatkowe
| Kwota odliczenia | Podatek 12% | Podatek 19% | Podatek 32% |
|---|---|---|---|
| 10 000 zł | 1200 zł | 1900 zł | 3200 zł |
| 20 000 zł | 2400 zł | 3800 zł | 6400 zł |
| 30 000 zł | 3600 zł | 5700 zł | 9600 zł |
| 53 000 zł | 6360 zł | 10 070 zł | 16 960 zł |
Przedstawione wartości są przykładowe i zakładają, że całe odliczenie pomniejsza podstawę opodatkowania według wskazanej stawki.
W praktyce przy rozliczeniu według skali podatkowej znaczenie mają również progi podatkowe, kwota wolna od podatku oraz pozostałe ulgi.
Przykład inwestycji w domu z lat 90.
Rozważmy budynek jednorodzinny o powierzchni użytkowej 145 m², wybudowany w 1994 roku.
Dom ma niedostateczną izolację poddasza, stare okna oraz instalację grzewczą wymagającą modernizacji.
Właściciel planuje następujące prace:
| Zakres inwestycji | Koszt brutto |
|---|---|
| Docieplenie poddasza | 14 000 zł |
| Wymiana okien | 22 000 zł |
| Kwalifikowana modernizacja instalacji grzewczej | 9000 zł |
| Audyt energetyczny | 1500 zł |
| Łącznie | 46 500 zł |
Przy założeniu, że wszystkie wydatki spełniają wymagania ustawowe, inwestor może rozważyć odliczenie 46 500 zł.
Jeżeli cała kwota obniża dochód opodatkowany stawką 12%, korzyść podatkowa wyniesie 5580 zł.
Rzeczywisty koszt przedsięwzięcia, po uwzględnieniu takiej korzyści, wyniesie:
46 500 zł – 5580 zł = 40 920 zł.
Do tej wartości należy następnie odnieść przewidywane oszczędności wynikające z ograniczenia zużycia energii.
Przykładowo, jeżeli inwestycja pozwoli zmniejszyć roczne wydatki na ogrzewanie o 2500 zł, prosty okres zwrotu liczony od kosztu po uwzględnieniu ulgi wyniesie około 16,4 roku.
To jedynie uproszczony model. Nie uwzględnia zmian cen energii, kosztów serwisowania, wartości pieniądza w czasie ani ewentualnych kolejnych nakładów.
Ulga a program Czyste Powietrze
Ulga termomodernizacyjna może być łączona z określonymi formami dofinansowania, ale nie pozwala odliczyć wydatków sfinansowanych lub zwróconych ze środków publicznych.
Przykładowo właściciel domu realizuje inwestycję za 60 000 zł i otrzymuje 35 000 zł dofinansowania.
W takim przypadku do ewentualnego odliczenia może pozostać 25 000 zł wydatków pokrytych ze środków własnych, o ile spełniają one pozostałe warunki ustawowe.
Nie wolno dwukrotnie korzystać z preferencji w odniesieniu do tej samej części kosztu.
Jeżeli refundacja zostanie wypłacona dopiero po wcześniejszym zastosowaniu ulgi, podatnik może być zobowiązany do odpowiedniego doliczenia uprzednio odliczonych wydatków do dochodu lub przychodu.
Z tego powodu warto prowadzić oddzielną ewidencję kosztów całej inwestycji, wydatków objętych dotacją oraz wydatków kwalifikowanych do ulgi.
Rozliczenie małżonków
W przypadku małżonków posiadających wspólność majątkową oraz będących właścicielami wspólnego domu zasady rozliczenia mogą być korzystniejsze niż w przypadku jednego podatnika.
Każdemu z małżonków przysługuje odrębny limit 53 000 zł.
Przykładowo, jeżeli wspólna inwestycja kosztowała 80 000 zł i całość stanowi wydatek kwalifikowany, małżonkowie mogą odpowiednio podzielić odliczenie, nie przekraczając faktycznie poniesionych wydatków ani indywidualnych limitów.
Ministerstwo Finansów wyjaśniło również, że przy wydatkach ponoszonych z majątku wspólnego faktura wystawiona na jednego z małżonków nie musi wykluczać możliwości podziału odliczenia.
Nie oznacza to jednak prawa do podwójnego rozliczenia tej samej faktury. Łączna wartość odliczeń nie może przekroczyć rzeczywistych wydatków kwalifikowanych.
5. Dokumenty, terminy i najczęstsze błędy inwestorów
Prawidłowe rozliczenie ulgi termomodernizacyjnej wymaga nie tylko wykonania odpowiednich prac, ale również udokumentowania wydatków, zachowania terminów i właściwego wykazania odliczenia w zeznaniu podatkowym.
W przypadku przedsięwzięć realizowanych etapami szczególne znaczenie ma kontrola dat poniesienia pierwszego wydatku i zakończenia inwestycji.
Jakie dokumenty są potrzebne?
Podstawowym dokumentem potwierdzającym poniesienie wydatku jest faktura wystawiona przez podatnika VAT niekorzystającego ze zwolnienia od tego podatku, z uwzględnieniem szczególnych zasad dotyczących podmiotów z innych państw UE.
W praktyce inwestor powinien przechowywać:
- Faktury dokumentujące zakup materiałów i urządzeń.
- Faktury za usługi montażowe i wykonawcze.
- Dokumentację techniczną urządzeń.
- Umowy z wykonawcami.
- Protokoły odbioru robót.
- Potwierdzenia płatności.
- Dokumenty dotyczące otrzymanych dotacji i refundacji.
- Dokumentację pozwalającą ustalić charakter oraz termin zakończenia przedsięwzięcia.
Nie wszystkie z wymienionych dokumentów są obligatoryjnymi załącznikami do zeznania podatkowego. Część pełni funkcję dowodową na wypadek konieczności wyjaśnienia rozliczenia.
Warto jednak zadbać o pełną dokumentację od początku inwestycji. W przypadku kilku wykonawców i zakupów realizowanych w różnych latach pozwala to uniknąć problemów z identyfikacją wydatków.
Jak rozliczyć ulgę w PIT?
Ulga termomodernizacyjna jest wykazywana w rocznym zeznaniu podatkowym.
W zależności od sposobu opodatkowania podatnik wykorzystuje odpowiedni formularz, na przykład PIT-37, PIT-36, PIT-36L lub PIT-28, wraz z załącznikiem PIT/O.
Wydatki zasadniczo odlicza się za rok podatkowy, w którym zostały poniesione.
Jeżeli inwestor poniósł kwalifikowane wydatki w 2026 roku, ujmuje je w rozliczeniu podatkowym za 2026 rok, składanym w 2027 roku.
Nie należy natomiast utożsamiać roku otrzymania faktury z dowolnie wybranym rokiem rozliczenia. Daty i dokumentacja powinny odpowiadać rzeczywiście poniesionym wydatkom.
Trzy lata na zakończenie inwestycji
Przedsięwzięcie termomodernizacyjne musi zostać zakończone w ciągu trzech kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Przykładowo, jeżeli pierwszy kwalifikowany wydatek został poniesiony w 2026 roku, przedsięwzięcie powinno zostać zakończone najpóźniej 31 grudnia 2029 roku.
W przypadku niedotrzymania ustawowego terminu powstaje obowiązek doliczenia wcześniej odliczonych kwot do dochodu lub przychodu za rok, w którym upłynął termin zakończenia przedsięwzięcia.
Z tego względu przed rozpoczęciem wieloetapowej modernizacji warto opracować harmonogram obejmujący zarówno prace budowlane, jak i dostawy oraz uruchomienie urządzeń.
Co zrobić, gdy dochód jest zbyt niski?
Jeżeli kwota przysługującego odliczenia przekracza dochód lub przychód możliwy do pomniejszenia w danym roku, niewykorzystaną część można odliczać w kolejnych latach.
Przepisy przewidują możliwość takiego rozliczania przez sześć kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Nie oznacza to jednak wydłużenia trzyletniego terminu zakończenia samej inwestycji.
Są to dwa odrębne ograniczenia, które należy uwzględnić przy planowaniu podatkowym.
Najczęstsze błędy przy korzystaniu z ulgi
W praktyce największe problemy powodują błędy dotyczące kwalifikowalności wydatków oraz dokumentacji.
Do typowych nieprawidłowości należą:
- Odliczanie kosztów budowy nowego domu. Ulga dotyczy przedsięwzięć termomodernizacyjnych w istniejących budynkach jednorodzinnych.
- Rozliczanie urządzeń niewymienionych w katalogu. Nie każde urządzenie energooszczędne lub inteligentne kwalifikuje się do odliczenia.
- Uwzględnianie wydatków sfinansowanych dotacją. Część kosztów pokryta dofinansowaniem nie może być ponownie rozliczana w ramach ulgi.
- Przekroczenie limitu 53 000 zł. Limit przysługuje podatnikowi łącznie, a nie osobno dla każdego przedsięwzięcia.
- Nieprawidłowe faktury. Dokumenty niespełniające wymagań ustawowych mogą uniemożliwić odliczenie wydatków.
- Niedotrzymanie terminu trzech lat. Niezakończenie przedsięwzięcia w wymaganym czasie może skutkować obowiązkiem doliczenia wcześniej odliczonych kwot.
- Podwójne odliczenie przez małżonków. Łączna kwota odliczeń nie może przekraczać rzeczywistych kwalifikowanych wydatków.
- Brak rozliczenia późniejszej refundacji. Otrzymanie zwrotu wydatku po wykorzystaniu ulgi może wymagać odpowiedniego doliczenia kwoty do dochodu lub przychodu.
Jak prawidłowo przygotować inwestycję?
Najbezpieczniejszym rozwiązaniem jest rozpoczęcie od oceny technicznej budynku i określenia zakresu prac.
Następnie należy zweryfikować, które materiały i urządzenia znajdują się w katalogu wydatków kwalifikowanych.
Dopiero na tej podstawie warto porównywać oferty wykonawców, wybierać technologie i przygotowywać harmonogram.
Szczególnie przy dużych przedsięwzięciach korzystne jest połączenie trzech analiz: technicznej, ekonomicznej i podatkowej.
Analiza techniczna pozwala odpowiedzieć, jakie prace rzeczywiście zmniejszą zapotrzebowanie na energię.
Analiza ekonomiczna wskazuje, które rozwiązania zapewnią najkorzystniejszy stosunek nakładów do późniejszych oszczędności.
Analiza podatkowa pozwala natomiast ocenić, jaka część kosztów może zostać odliczona i jak inwestycja wpłynie na roczne rozliczenie podatnika.
Podsumowanie: jak wykorzystać ulgę w 2026 roku?
Ulga termomodernizacyjna pozostaje jednym z najbardziej dostępnych instrumentów ograniczania kosztów poprawy efektywności energetycznej istniejących domów jednorodzinnych.
W 2026 roku właściciele mogą korzystać z odliczenia do 53 000 zł na podatnika, obejmującego między innymi kwalifikowane wydatki na izolacje, stolarkę, instalacje grzewcze, pompy ciepła, rekuperację, fotowoltaikę, magazyny energii i systemy zarządzania energią.
Najważniejsze jest jednak odpowiednie zaplanowanie przedsięwzięcia. Sama możliwość uzyskania preferencji podatkowej nie powinna przesądzać o wyborze technologii.
Dobrze przeprowadzona termomodernizacja powinna przede wszystkim ograniczać straty energii, poprawiać komfort mieszkańców i zwiększać trwałość budynku.
Najkorzystniejsza inwestycja to taka, która ma uzasadnienie techniczne i ekonomiczne również bez ulgi podatkowej. Odliczenie powinno stanowić dodatkową korzyść, a nie jedyny argument przemawiający za zakupem urządzeń lub wykonaniem określonych prac.
Ile wynosi ulga termomodernizacyjna w 2026 roku?
Czy można odliczyć magazyn energii w 2026 roku?
Czy zakup pompy ciepła można odliczyć od podatku?
Czy można połączyć ulgę termomodernizacyjną z Czystym Powietrzem?
Ile czasu jest na zakończenie termomodernizacji?
Czy ulgę można odliczać przez kilka lat?